Domain berufsunfähigkeitsrente24.de kaufen?
Wir ziehen mit dem Projekt
berufsunfähigkeitsrente24.de um.
Sind Sie am Kauf der Domain
berufsunfähigkeitsrente24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfähigkeitsrente24.de kaufen?
Wie beeinflusst die Rentenversicherung die finanzielle Absicherung im Alter?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Ruhestand, die die finanzielle Absicherung im Alter verbessert. Sie sorgt dafür, dass Rentner nicht allein auf ihre Ersparnisse angewiesen sind und verhindert Altersarmut. Durch die Rentenversicherung können Rentner ihren Lebensstandard im Alter aufrechterhalten. **
Wie kann man sich auf finanzielle Absicherung im Fall von Berufsunfähigkeit vorbereiten?
1. Eine Berufsunfähigkeitsversicherung abschließen, um im Falle einer Erkrankung oder Verletzung abgesichert zu sein. 2. Rücklagen bilden, um im Notfall finanziell abgesichert zu sein. 3. Frühzeitig Vorsorge treffen und regelmäßig die finanzielle Situation überprüfen. **
Ähnliche Suchbegriffe für Pard
Top-Angebote
Produkte zum Begriff Pard:
-
Corporal Si Klegg and his PARD, Belletristik von Wilbur Fisk Hinman"Corporal Si Klegg und sein PARD" ist ein unveränderter, hochwertiger Nachdruck der Originalausgabe von 1892, herausgegeben von Hansebooks. Dieses Werk bietet einen Einblick in die literarische Welt des späten 19. Jahrhunderts und ist ein Beispiel für die Bemühungen um die Erhaltung historischer Literatur. Hansebooks widmet sich der Wiederveröffentlichung von bedeutenden Texten aus verschiedenen Themenbereichen, darunter Forschung, Wissenschaft, Reisen, Kochen, Medizin und mehr. Durch die Neuauflage seltener Werke trägt der Verlag zur Bewahrung von literarischem Erbe und historischem Wissen bei, das für zukünftige Generationen von Bedeutung ist. Die Publikation ist in einem kartonierten Einband erhältlich und richtet sich an Leser, die sich für historische Belletristik interessieren und die kulturellen Kontexte vergangener Zeiten erkunden möchten.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzielle Freiheit für Familien Gemeinsam Vermögen aufbauen (Eine Schritt-für-Schritt-Anleitung zu finanzieller Sicherheit undFinanzielle Freiheit Für Familien Gemeinsam Vermögen Aufbauen (eine Schritt-für-schritt-anleitung Zu Finanzieller Sicherheit Und Generationenvermögen), Taschenbuch Von Nicolette Sharma, Alpha Editions, 978-93-7134-390-9, Seitenanzahl: 32238,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was zahlt die Rentenversicherung bei Berufsunfähigkeit?
Die Rentenversicherung zahlt bei Berufsunfähigkeit eine Erwerbsminderungsrente. Diese wird gewährt, wenn die versicherte Person aus gesundheitlichen Gründen dauerhaft nicht mehr in der Lage ist, mindestens drei Stunden am Tag einer Erwerbstätigkeit nachzugehen. Die Höhe der Erwerbsminderungsrente richtet sich nach den bisherigen Beitragszeiten und dem durchschnittlichen Einkommen. Es gibt eine volle und eine teilweise Erwerbsminderungsrente, je nachdem, ob die versicherte Person noch teilweise arbeiten kann oder nicht. Um Leistungen zu erhalten, muss die Berufsunfähigkeit bei der Rentenversicherung beantragt und ärztlich nachgewiesen werden. **
-
Wer zahlt die Rentenversicherung bei Berufsunfähigkeit?
Die Rentenversicherung bei Berufsunfähigkeit wird in der Regel von der gesetzlichen Rentenversicherung oder einer privaten Berufsunfähigkeitsversicherung gezahlt. In Deutschland sind Arbeitnehmer automatisch über die gesetzliche Rentenversicherung abgesichert, während Selbstständige und Freiberufler eine private Berufsunfähigkeitsversicherung abschließen müssen. Die Höhe der Leistungen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Grad der Berufsunfähigkeit und den individuellen Vertragsbedingungen. Es ist wichtig, sich frühzeitig über die Absicherung im Falle einer Berufsunfähigkeit Gedanken zu machen und entsprechende Versicherungen abzuschließen. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Welche Leistungen bei Berufsunfähigkeit?
Welche Leistungen bei Berufsunfähigkeit können je nach Versicherungsvertrag variieren? In der Regel erhalten Versicherte eine monatliche Rente, wenn sie aufgrund gesundheitlicher Einschränkungen ihren Beruf nicht mehr ausüben können. Die Höhe der Rente richtet sich nach dem Grad der Berufsunfähigkeit und kann unterschiedlich ausfallen. Zudem bieten einige Versicherungen auch Zusatzleistungen wie Rehabilitationsmaßnahmen oder Unterstützung bei der beruflichen Umorientierung an. Es ist wichtig, die genauen Leistungen im Versicherungsvertrag zu prüfen, um im Fall der Berufsunfähigkeit optimal abgesichert zu sein. **
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Alter, um den Lebensunterhalt zu sichern. Sie trägt dazu bei, Altersarmut zu vermeiden und die finanzielle Unabhhängigkeit im Ruhestand zu gewährleisten. Die Höhe der Rente hängt von den eingezahlten Beiträgen und der Dauer der Versicherung ab. **
Wie wirkt sich die Rentenversicherung auf die langfristige finanzielle Absicherung im Alter aus?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Alter, die die finanzielle Absicherung gewährleistet. Sie hilft dabei, Altersarmut vorzubeugen und den Lebensstandard im Ruhestand zu sichern. Langfristig ermöglicht sie eine stabile finanzielle Basis für die Rentner. **
Top-Angebote
Produkte zum Begriff Pard:
-
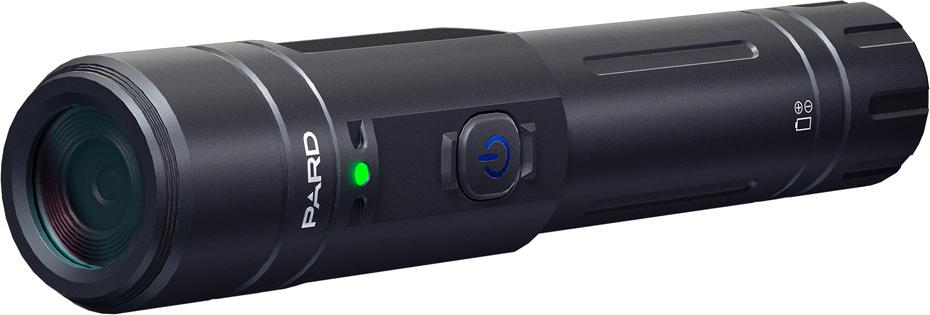
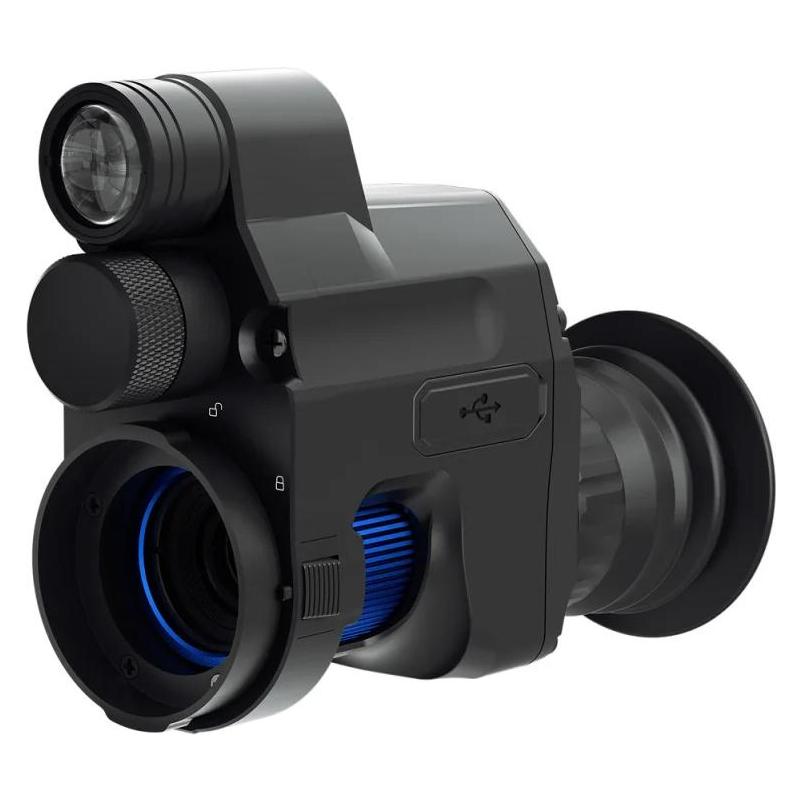
Pard ACTION 4K Gewehrkamera mit 3840x2160 PixelPard ACTION 4K Gewehrkamera mit 3840x2160 Pixel ACTION 4K Gewehrkamera mit 3840x2160 Pixel - Jagdmomente in beeindruckender 4K-Auflösung festhalten Echtzeitaufnahmen in brillanter 4K-Qualität Die ACTION 4K Gewehrkamera ist mit einem leistungsstarken 4K-CMOS-Sensor ausgestattet und zeichnet Jagdmomente in hoher Bildqualität auf. Neben 4K-Aufnahmen mit 3840 x 2160 Pixel bei 30 fps unterstützt sie Full-HD mit 1920 x 1080 Pixel bei 60 fps sowie HD mit 1280 x 720 Pixel bei 120 fps für flüssige Bewegungsaufnahmen. Live-Bild direkt auf mobile Endgeräte übertragen Dank integrierter WLAN-Verbindung und Unterstützung der Pard Vision 2 App ermöglicht die Kamera eine Live-Übertragung auf mobile Endgeräte. Die Echtzeitansicht erleichtert Kontrolle, Auswertung und Speicherung der Aufnahmen. Flexibler Blickwinkel durch drehbaren Bildschirm Der 270° drehbare Bildschirm erleichtert die Ausrichtung der Kamera in unterschiedlichen Montagesituationen. So kann der gewünschte Bildausschnitt schnell und komf314,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
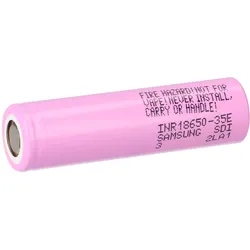
Samsung INR18650-35E 3,6V 3500mAh – passend für PARD NV007A NachtsichtgerätSamsung INR18650-35E 3,6V 3500mAh – passend für PARD NV007A Nachtsichtgerät 1x Samsung INR18650-35E für Anwendungen, die eine leistungsfähige 18650-Li-Ion-Zelle im Flat-Top-Format benötigen. Die Zelle gehört zur 3.500-mAh-Klasse und ist als ungeschützte Industriezelle für Geräte beziehungsweise Akkupacks mit geeigneter Schutz-, Lade- und Überwachungselektronik vorgesehen. Passend für / typische Anwendungen PARD NV007A Nachtsicht-Nachsatzgeräte, deren Batteriefach laut Geräteanleitung eine wiederaufladbare 18650-Li-Ion-Zelle mit 3,7 V und flachem Pluspol vorsieht. Technische Daten je Zelle Modell: Samsung INR18650-35E Bauform: 18650 Flat-Top Nennspannung: 3,6 V (häufig als 3,7-V-Klasse bezeichnet) Kapazitätsklasse: 3.500 mAh Abmessungen: ca. 18 × 65 mm Ausführung: ungeschützte Li-Ion-Industriezelle Kompatibilität vor dem Kauf prüfen Entscheidend sind Zellformat, Länge, Pluspol-Ausführung, Schutzschaltung, zulässiger Zellstrom und Ladeelektronik . Geschützte 18650-Zellen und Button-Top-Zellen können länger sein und passen deshalb nicht automatisch in dasselbe Batteriefach. Beim PARD NV007A zusätzlich Geräterevision und Batteriefach prüfen. Referenzen PARD NV007A; 18650 Flat-Top; Samsung INR18650-35E Lieferumfang 1x Samsung INR18650-35E 18650 Li-Ion-Zelle4,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Corporal Si Klegg and his PARD, Belletristik von Wilbur Fisk Hinman"Corporal Si Klegg und sein PARD" ist ein unveränderter, hochwertiger Nachdruck der Originalausgabe von 1892, herausgegeben von Hansebooks. Dieses Werk bietet einen Einblick in die literarische Welt des späten 19. Jahrhunderts und ist ein Beispiel für die Bemühungen um die Erhaltung historischer Literatur. Hansebooks widmet sich der Wiederveröffentlichung von bedeutenden Texten aus verschiedenen Themenbereichen, darunter Forschung, Wissenschaft, Reisen, Kochen, Medizin und mehr. Durch die Neuauflage seltener Werke trägt der Verlag zur Bewahrung von literarischem Erbe und historischem Wissen bei, das für zukünftige Generationen von Bedeutung ist. Die Publikation ist in einem kartonierten Einband erhältlich und richtet sich an Leser, die sich für historische Belletristik interessieren und die kulturellen Kontexte vergangener Zeiten erkunden möchten.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Rentenversicherung die finanzielle Absicherung im Alter?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Ruhestand, die die finanzielle Absicherung im Alter verbessert. Sie sorgt dafür, dass Rentner nicht allein auf ihre Ersparnisse angewiesen sind und verhindert Altersarmut. Durch die Rentenversicherung können Rentner ihren Lebensstandard im Alter aufrechterhalten. **
-
Wie kann man sich auf finanzielle Absicherung im Fall von Berufsunfähigkeit vorbereiten?
1. Eine Berufsunfähigkeitsversicherung abschließen, um im Falle einer Erkrankung oder Verletzung abgesichert zu sein. 2. Rücklagen bilden, um im Notfall finanziell abgesichert zu sein. 3. Frühzeitig Vorsorge treffen und regelmäßig die finanzielle Situation überprüfen. **
-
Was zahlt die Rentenversicherung bei Berufsunfähigkeit?
Die Rentenversicherung zahlt bei Berufsunfähigkeit eine Erwerbsminderungsrente. Diese wird gewährt, wenn die versicherte Person aus gesundheitlichen Gründen dauerhaft nicht mehr in der Lage ist, mindestens drei Stunden am Tag einer Erwerbstätigkeit nachzugehen. Die Höhe der Erwerbsminderungsrente richtet sich nach den bisherigen Beitragszeiten und dem durchschnittlichen Einkommen. Es gibt eine volle und eine teilweise Erwerbsminderungsrente, je nachdem, ob die versicherte Person noch teilweise arbeiten kann oder nicht. Um Leistungen zu erhalten, muss die Berufsunfähigkeit bei der Rentenversicherung beantragt und ärztlich nachgewiesen werden. **
-
Wer zahlt die Rentenversicherung bei Berufsunfähigkeit?
Die Rentenversicherung bei Berufsunfähigkeit wird in der Regel von der gesetzlichen Rentenversicherung oder einer privaten Berufsunfähigkeitsversicherung gezahlt. In Deutschland sind Arbeitnehmer automatisch über die gesetzliche Rentenversicherung abgesichert, während Selbstständige und Freiberufler eine private Berufsunfähigkeitsversicherung abschließen müssen. Die Höhe der Leistungen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Grad der Berufsunfähigkeit und den individuellen Vertragsbedingungen. Es ist wichtig, sich frühzeitig über die Absicherung im Falle einer Berufsunfähigkeit Gedanken zu machen und entsprechende Versicherungen abzuschließen. **
Ähnliche Suchbegriffe für Pard
-
Finanzielle Freiheit für Familien Gemeinsam Vermögen aufbauen (Eine Schritt-für-Schritt-Anleitung zu finanzieller Sicherheit undFinanzielle Freiheit Für Familien Gemeinsam Vermögen Aufbauen (eine Schritt-für-schritt-anleitung Zu Finanzieller Sicherheit Und Generationenvermögen), Taschenbuch Von Nicolette Sharma, Alpha Editions, 978-93-7134-390-9, Seitenanzahl: 32238,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
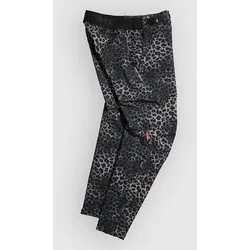
Loose Riders C/S Evo II Black pard Pants leo Gr. 30CS EVO II The next evolution of our iconic pants. This year we’re keeping it clean — featuring more low-key branding and refined details carried over and improved from last season. The result is a more understated, more versatile version of the pants that set the standard. The best just got even better.149,95 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Welche Leistungen bei Berufsunfähigkeit?
Welche Leistungen bei Berufsunfähigkeit können je nach Versicherungsvertrag variieren? In der Regel erhalten Versicherte eine monatliche Rente, wenn sie aufgrund gesundheitlicher Einschränkungen ihren Beruf nicht mehr ausüben können. Die Höhe der Rente richtet sich nach dem Grad der Berufsunfähigkeit und kann unterschiedlich ausfallen. Zudem bieten einige Versicherungen auch Zusatzleistungen wie Rehabilitationsmaßnahmen oder Unterstützung bei der beruflichen Umorientierung an. Es ist wichtig, die genauen Leistungen im Versicherungsvertrag zu prüfen, um im Fall der Berufsunfähigkeit optimal abgesichert zu sein. **
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Alter, um den Lebensunterhalt zu sichern. Sie trägt dazu bei, Altersarmut zu vermeiden und die finanzielle Unabhhängigkeit im Ruhestand zu gewährleisten. Die Höhe der Rente hängt von den eingezahlten Beiträgen und der Dauer der Versicherung ab. **
-
Wie wirkt sich die Rentenversicherung auf die langfristige finanzielle Absicherung im Alter aus?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Alter, die die finanzielle Absicherung gewährleistet. Sie hilft dabei, Altersarmut vorzubeugen und den Lebensstandard im Ruhestand zu sichern. Langfristig ermöglicht sie eine stabile finanzielle Basis für die Rentner. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.