Domain berufsunfähigkeitsrente24.de kaufen?
Wir ziehen mit dem Projekt
berufsunfähigkeitsrente24.de um.
Sind Sie am Kauf der Domain
berufsunfähigkeitsrente24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfähigkeitsrente24.de kaufen?
Wie rechnet man Gcm in Kgm um?
Um Gramm (g) in Kilogramm (kg) umzurechnen, teilt man die Anzahl der Gramm durch 1000. Da 1 Kilogramm gleich 1000 Gramm ist, ergibt sich für jeden Gramm-Wert eine entsprechende Kilogramm-Angabe. **
Wie beeinflusst die Rentenversicherung die finanzielle Absicherung im Alter?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Ruhestand, die die finanzielle Absicherung im Alter verbessert. Sie sorgt dafür, dass Rentner nicht allein auf ihre Ersparnisse angewiesen sind und verhindert Altersarmut. Durch die Rentenversicherung können Rentner ihren Lebensstandard im Alter aufrechterhalten. **
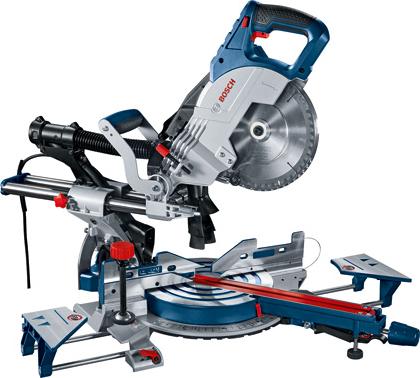

Ähnliche Suchbegriffe für Gcm³
Top-Angebote
Produkte zum Begriff Gcm³:
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann man sich auf finanzielle Absicherung im Fall von Berufsunfähigkeit vorbereiten?
1. Eine Berufsunfähigkeitsversicherung abschließen, um im Falle einer Erkrankung oder Verletzung abgesichert zu sein. 2. Rücklagen bilden, um im Notfall finanziell abgesichert zu sein. 3. Frühzeitig Vorsorge treffen und regelmäßig die finanzielle Situation überprüfen. **
-
Was zahlt die Rentenversicherung bei Berufsunfähigkeit?
Die Rentenversicherung zahlt bei Berufsunfähigkeit eine Erwerbsminderungsrente. Diese wird gewährt, wenn die versicherte Person aus gesundheitlichen Gründen dauerhaft nicht mehr in der Lage ist, mindestens drei Stunden am Tag einer Erwerbstätigkeit nachzugehen. Die Höhe der Erwerbsminderungsrente richtet sich nach den bisherigen Beitragszeiten und dem durchschnittlichen Einkommen. Es gibt eine volle und eine teilweise Erwerbsminderungsrente, je nachdem, ob die versicherte Person noch teilweise arbeiten kann oder nicht. Um Leistungen zu erhalten, muss die Berufsunfähigkeit bei der Rentenversicherung beantragt und ärztlich nachgewiesen werden. **
-
Wer zahlt die Rentenversicherung bei Berufsunfähigkeit?
Die Rentenversicherung bei Berufsunfähigkeit wird in der Regel von der gesetzlichen Rentenversicherung oder einer privaten Berufsunfähigkeitsversicherung gezahlt. In Deutschland sind Arbeitnehmer automatisch über die gesetzliche Rentenversicherung abgesichert, während Selbstständige und Freiberufler eine private Berufsunfähigkeitsversicherung abschließen müssen. Die Höhe der Leistungen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Grad der Berufsunfähigkeit und den individuellen Vertragsbedingungen. Es ist wichtig, sich frühzeitig über die Absicherung im Falle einer Berufsunfähigkeit Gedanken zu machen und entsprechende Versicherungen abzuschließen. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **


Welche Leistungen bei Berufsunfähigkeit?
Welche Leistungen bei Berufsunfähigkeit können je nach Versicherungsvertrag variieren? In der Regel erhalten Versicherte eine monatliche Rente, wenn sie aufgrund gesundheitlicher Einschränkungen ihren Beruf nicht mehr ausüben können. Die Höhe der Rente richtet sich nach dem Grad der Berufsunfähigkeit und kann unterschiedlich ausfallen. Zudem bieten einige Versicherungen auch Zusatzleistungen wie Rehabilitationsmaßnahmen oder Unterstützung bei der beruflichen Umorientierung an. Es ist wichtig, die genauen Leistungen im Versicherungsvertrag zu prüfen, um im Fall der Berufsunfähigkeit optimal abgesichert zu sein. **
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Alter, um den Lebensunterhalt zu sichern. Sie trägt dazu bei, Altersarmut zu vermeiden und die finanzielle Unabhhängigkeit im Ruhestand zu gewährleisten. Die Höhe der Rente hängt von den eingezahlten Beiträgen und der Dauer der Versicherung ab. **
Top-Angebote
Produkte zum Begriff Gcm³:
-
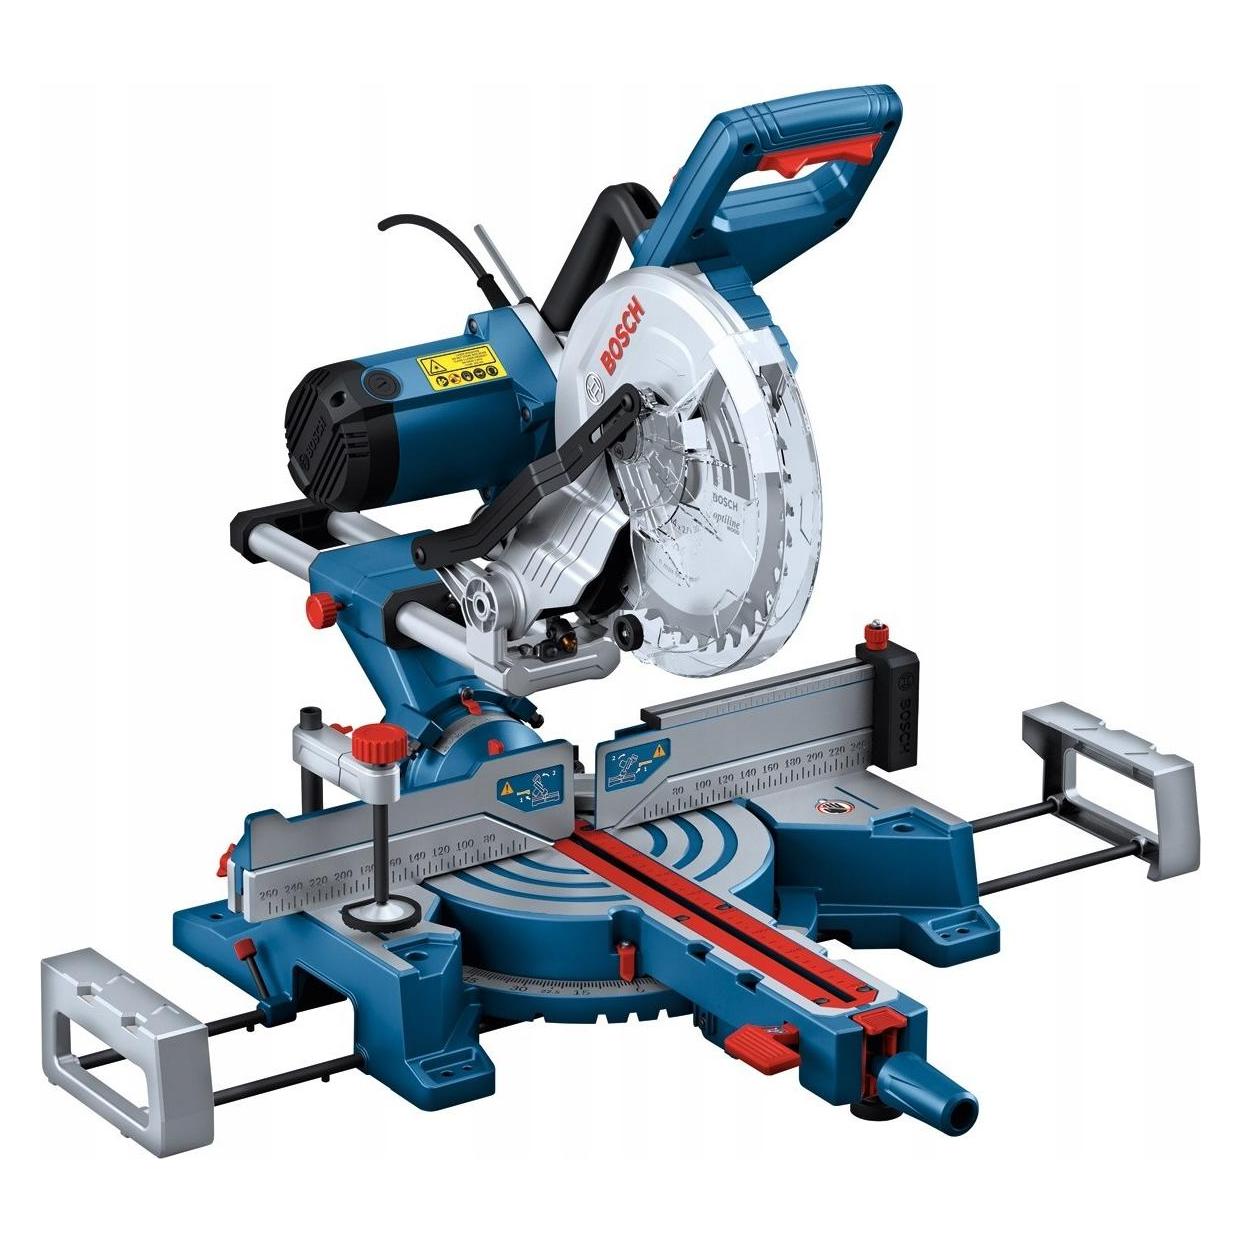
Paneelsäge GCM 8 SJLPaneelsäge GCM 8 SJL, Weniger Gewicht, weniger Staub, mehr Leistung: Die kompakte GCM 8 SJL Professional bietet eine saubere Lösung für das Sägen großer Werkstücke. Mit ihrer Schnittkapazität von 70 mm vertikal und 312 mm horizontal eignet sie sich ideal zum Sägen großer Werkstücke. Mit einem Zwei-Punkt-Staubabsaugsystem bietet die Kapp- und Gehrungssäge optimales Staubmanagement für einen sauberen Arbeitsbereich während des Gebrauchs. Die GCM 8 SJL Professional eignet sich für Quer-, Gehrungs-, Neigungs- und Nutenschnitte in Holz, Holzbalken und Holzverbundwerkstoffen sowie Plattenmaterialien und Fußbodenplatten. Sie ist kompatibel mit dem Bosch Click & Clean-Staubabsaugsystem sowie verschiedenen Arbeitstischen. Die GCM 8 SJL Professional verfügt außerdem über Merkmale wie den Präzisionslaser und den Sanftanlauf. Klemme (1 609 B04 224). 1 x Kreissägeblatt, Optiline Wood, 216 x 2,0/1,4 x 30 mm, 48 (2 608 640 432)465,85 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
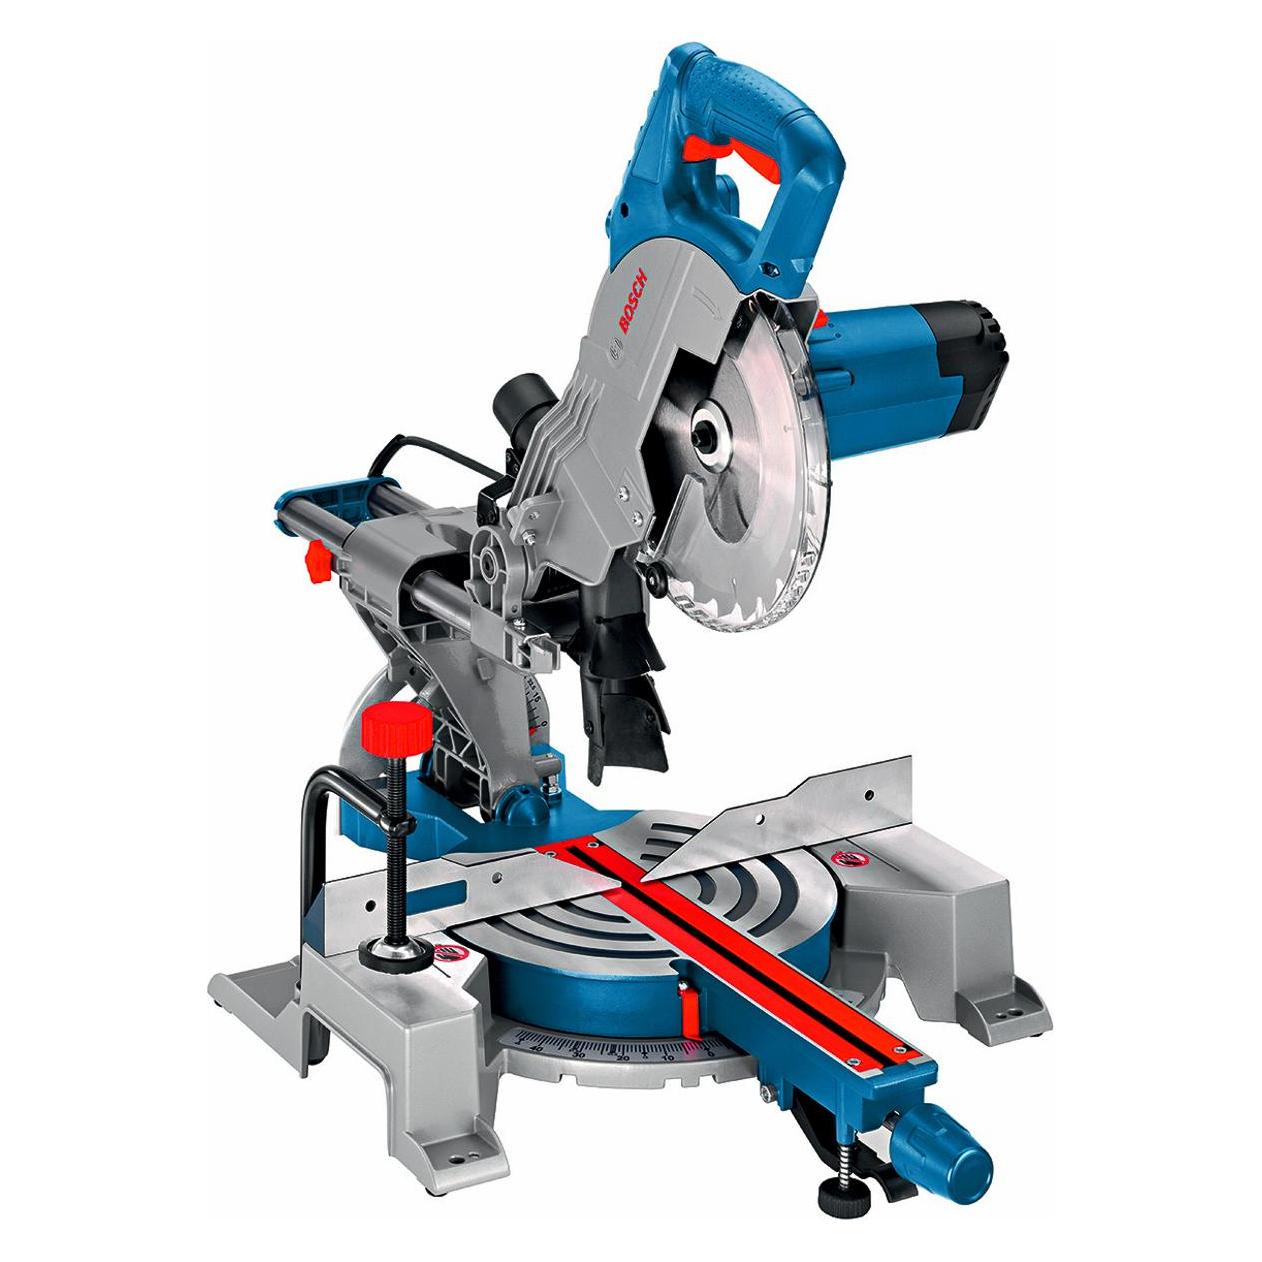
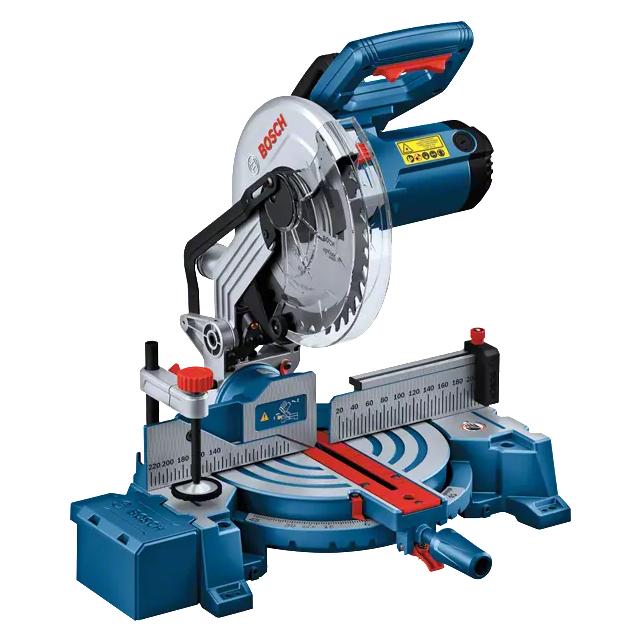
Paneelsäge GCM 8 SDEPaneelsäge GCM 8 SDE, Power und Flexibilität in einem Gerät: Die GCM 8 SDE Professional ermöglicht schnelles und präzises Arbeiten mit fast allen Materialarten. Durch ihren praktischen, einhändig verwendbaren Griff bietet sie ein leichtes und kompaktes Design für optimale Mobilität bei der Arbeit. Die variable Schnittgeschwindigkeit gewährleistet hohe Flexibilität beim Schneiden von Materialien wie Kunststoff und Aluminium. Für höchsten Komfort lässt sich das Sägeblatt schnell und werkzeuglos wechseln. Diese Kapp- und Gehrungssäge eignet sich für Quer-, Gehrungs-, Neigungs- und Nutenschnitte in Holz, Holzbalken und Holzverbundwerkstoffen sowie Plattenmaterialien, Fußbodenplatten, Aluminium und Kunststoff. Sie ist kompatibel mit dem Bosch Click &, Clean-Staubabsaugsystem sowie verschiedenen Arbeitstischen. Die GCM 8 SDE Professional bietet außerdem Merkmale wie Zwei-Punkt-Staubabsaugung, Neigungsverriegelung, Präzisionslaser, Sanftanlauf, beidseitige Neigungseinstellung und Drehzahlvorwahl. Klemme (1 609 B04 224). 1 x Kreissägeblatt, Expert for Wood, 216 x 30 x 2,4 mm, 48 (2 608 642 497). SDS-Sägeblattarretierung (ET-Nr. 1 609 B05 323) Anwendernutzen inkl. Reason to believe: Leicht und kompakt, mit praktischem Transportgriff für einhändigen Transport und hohe Mobilität Anwendernutzen inkl. Reason to believe: Variable Schnittgeschwindigkeit gewährleistet hohe Vielseitigkeit bei verschiedensten Materialien Anwendernutzen inkl. Reason to believe: Schneller, werkzeugloser Sägeblattwechsel sorgt für einfaches und komfortables Handling Gehrungseinstellung: 52 ° L / 60 ° R Gehrungseinstellung, links: 52 ° Gehrungseinstellung, rechts: 60 ° Leerlaufdrehzahl, bis zu: 5000 min-1 Leerlaufdrehzahl, von: 3500 min-1 Neigungseinstellung: 47 ° L / 47 ° R Neigungseinstellung, links: 47 ° Neigungseinstellung, rechts: 47 ° Nenneingangsleistung: 1600 W Sägeblattbohrungs-Ø: 30 mm Sägeblattdurchmesser: 216 mm Schnittkapazität 0°: 70 x 312 mm Schnittkapazität 45° Gehrung: 70 x 225 mm Schnittkapazität 45°-Neigung: 45 x 312 mm Schnittkapazität bei 0°, Breite: 312 mm Schnittkapazität bei 0°, Höhe: 70 mm Schnittkapazität bei 45° Gehrung, Breite: 225 mm Schnittkapazität bei 45° Gehrung, Höhe: 70 mm Schnittkapazität bei 45° Neigung, Breite: 312 mm Schnittkapazität bei 45° Neigung, Höhe: 45 mm Schwingungsemissionswert ah [Sägen von Holz]: 2.5 m/s2 Spannung: 230 - 240 V Spannung, bis zu: 240 V Spannung, von: 230 V Unsicherheit K [Sägen von Holz]: 1.5 m/s2 Werkzeugabmessungen (Breite x Länge x Höhe): 450 x910 x640 mm Werkzeugabmessungen (Breite): 450 mm Werkzeugabmessungen (Höhe): 640 mm Werkzeugabmessungen (Länge): 910 mm672,98 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie rechnet man Gcm in Kgm um?
Um Gramm (g) in Kilogramm (kg) umzurechnen, teilt man die Anzahl der Gramm durch 1000. Da 1 Kilogramm gleich 1000 Gramm ist, ergibt sich für jeden Gramm-Wert eine entsprechende Kilogramm-Angabe. **
-
Wie beeinflusst die Rentenversicherung die finanzielle Absicherung im Alter?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Ruhestand, die die finanzielle Absicherung im Alter verbessert. Sie sorgt dafür, dass Rentner nicht allein auf ihre Ersparnisse angewiesen sind und verhindert Altersarmut. Durch die Rentenversicherung können Rentner ihren Lebensstandard im Alter aufrechterhalten. **
-
Wie kann man sich auf finanzielle Absicherung im Fall von Berufsunfähigkeit vorbereiten?
1. Eine Berufsunfähigkeitsversicherung abschließen, um im Falle einer Erkrankung oder Verletzung abgesichert zu sein. 2. Rücklagen bilden, um im Notfall finanziell abgesichert zu sein. 3. Frühzeitig Vorsorge treffen und regelmäßig die finanzielle Situation überprüfen. **
-
Was zahlt die Rentenversicherung bei Berufsunfähigkeit?
Die Rentenversicherung zahlt bei Berufsunfähigkeit eine Erwerbsminderungsrente. Diese wird gewährt, wenn die versicherte Person aus gesundheitlichen Gründen dauerhaft nicht mehr in der Lage ist, mindestens drei Stunden am Tag einer Erwerbstätigkeit nachzugehen. Die Höhe der Erwerbsminderungsrente richtet sich nach den bisherigen Beitragszeiten und dem durchschnittlichen Einkommen. Es gibt eine volle und eine teilweise Erwerbsminderungsrente, je nachdem, ob die versicherte Person noch teilweise arbeiten kann oder nicht. Um Leistungen zu erhalten, muss die Berufsunfähigkeit bei der Rentenversicherung beantragt und ärztlich nachgewiesen werden. **
Ähnliche Suchbegriffe für Gcm³
-
Wer zahlt die Rentenversicherung bei Berufsunfähigkeit?
Die Rentenversicherung bei Berufsunfähigkeit wird in der Regel von der gesetzlichen Rentenversicherung oder einer privaten Berufsunfähigkeitsversicherung gezahlt. In Deutschland sind Arbeitnehmer automatisch über die gesetzliche Rentenversicherung abgesichert, während Selbstständige und Freiberufler eine private Berufsunfähigkeitsversicherung abschließen müssen. Die Höhe der Leistungen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Grad der Berufsunfähigkeit und den individuellen Vertragsbedingungen. Es ist wichtig, sich frühzeitig über die Absicherung im Falle einer Berufsunfähigkeit Gedanken zu machen und entsprechende Versicherungen abzuschließen. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Welche Leistungen bei Berufsunfähigkeit?
Welche Leistungen bei Berufsunfähigkeit können je nach Versicherungsvertrag variieren? In der Regel erhalten Versicherte eine monatliche Rente, wenn sie aufgrund gesundheitlicher Einschränkungen ihren Beruf nicht mehr ausüben können. Die Höhe der Rente richtet sich nach dem Grad der Berufsunfähigkeit und kann unterschiedlich ausfallen. Zudem bieten einige Versicherungen auch Zusatzleistungen wie Rehabilitationsmaßnahmen oder Unterstützung bei der beruflichen Umorientierung an. Es ist wichtig, die genauen Leistungen im Versicherungsvertrag zu prüfen, um im Fall der Berufsunfähigkeit optimal abgesichert zu sein. **
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Alter, um den Lebensunterhalt zu sichern. Sie trägt dazu bei, Altersarmut zu vermeiden und die finanzielle Unabhhängigkeit im Ruhestand zu gewährleisten. Die Höhe der Rente hängt von den eingezahlten Beiträgen und der Dauer der Versicherung ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.